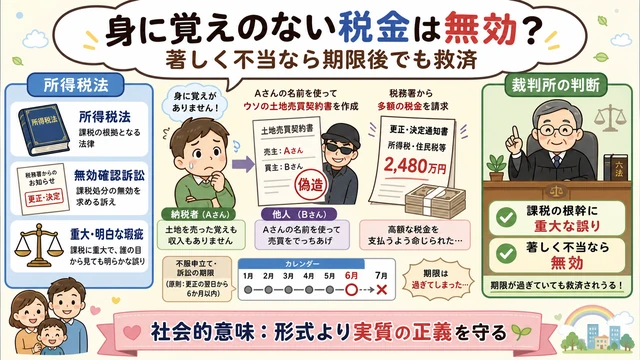
事件名:所得税課税処分無効確認等請求事件
裁判所:最高裁判所
判決日:昭和48年4月26日
関係法令:
・行政事件訴訟法(無効等確認訴訟)
・所得税法
論点:
・課税処分の無効と重大明白説の適用
・明白性補充要件説との対比
・行政処分の安定性と無効の認定
結論:
・身に覚えのない課税処分は重大かつ明白な瑕疵として無効になりうる
こんにちは! 今日は、1973年(昭和48年)に最高裁判所が、役所の間違いを正すための「特別なルール」を認めた歴史的な裁判を紹介するよ。
「期限を過ぎたからもう文句は言えない」という役所の理屈よりも、「あまりにもひどい間違いなら、最初からなかったことにすべきだ!」という正義が勝った、とっても大切な事件なんだ。
【ストーリー】「勝手に名前を使われたのに、税金を払えって!?」 vs 「期限が過ぎたから無効にはできません」
ちょっと税務署さん! 私に届いた「所得税」の通知、身に覚えがありません。私が土地を売って大儲けしたことになっていますが、そんなの真っ赤な嘘です!
えっ、でも登記簿(お上の土地リスト)には、あなたが土地を売ったと書いてありますよ。
それは、知り合いのAという男が私の名前を勝手に使って、書類を偽造して勝手に売ったんです。私は一円も受け取っていないし、売ったことすら知らなかったんです!
それはお気の毒ですが……。でも、その通知を出してから、もう異議を申し立てる期限(出訴期間)を過ぎてしまっています。役所の決定には「不可争力(ふかそうりょく)」というカギがかかっているので、もう今さら「間違いでした」と消すことはできないんです。
そんなのひどすぎます! 名前を盗まれた上に、存在しない利益に対して高い税金を払わなきゃいけないんですか? 裁判所さん、助けてください!
【解説】裁判所でのバトル:登場!「明白」じゃなくても「無効」になる特別な場合
「二人とも落ち着いて。今回のバトルのポイントは、役所のミスが『ひと目でわかる間違い(明白)』ではないけれど、あまりにも『ひどすぎる内容(重大)』なときに、期限を超えて助けてあげてもいいのか、ということなんだ」
裁判所はこの難しいパズルを、次のような「心のある物差し」で解決したよ。
1. 「重大明白説(じゅうだいめいはくせつ)」という基本のルール:
以前の裁判(昭和36年の判例)では、役所のミスを期限後にひっくり返す(無効にする)には、①「内容が重大」で、かつ②「外からみてひと目でわかるほど明白」である必要がある、と決められていたんだ。
2. 今回のミスは「明白」ではなかった:
今回の「名前の冒用(なりすまし)」は、書類をじっくり調べないとわからないことだから、ひと目でわかる「明白」なミスとは言えなかったんだ。だから、基本のルールだとXさんの負けになっちゃう。
3. 「公平のクッション」の登場!:
でも、裁判所はこう考えたんだ。「『明白』という言葉だけにこだわって、こんなに理不尽な税金を無理やり払わせるのは、あまりにもかわいそうだ。『徴税の安定』よりも『国民の救済』を優先すべき時があるはずだ」ってね。
4. 新しい合格ライン:
そこで、「間違いが税金の根本に関わることで、かつ、その不利益を国民に我慢させることが『著しく不当(あまりにもひどい)』といえる例外的な場合には、『明白』じゃなくても無効にしていいよ!」という新しいルールを付け加えたんだ。
【判決】明白でなくても、あまりにひどいミスなら「無効(OK)」!
最高裁判所(昭和48年4月26日)は、次のような答えを出しました。
1. 例外的に無効を認める!
瑕疵(かし:間違い)が明白でなくても、その内容が課税要件の根幹に関わるもので、納税者にその不利益を甘受させることが著しく不当であると認められる「例外的な事情」がある場合には、その処分は当然無効になります。
2. Xさんは税金を払わなくていい!
なりすましによって行われた取引への課税は、この「例外的な事情」にあたるため、期限が過ぎていても無効であり、取り消すことができると判断されました。
【判決の言葉】
> 最高裁判所の判決(昭和48年4月26日)より
> 「……当該処分における内容上の過誤が課税要件の根幹についてのそれであって、……不服申立期間の徒過による不可争的効果の発生を理由として被課税者に右処分による不利益を甘受させることが、著しく不当と認められるような例外的な事情がある場合には、……当該処分は……当然無効となるものと解するのが相当である。」
【追記】判決の後、日本はどう変わったの?
この判決は、日本の行政と国民の「信頼関係」をより深いものにしたよ。
* 「重大明白説」がより柔軟になった!
「形式的に明白かどうか」だけで機械的に判断するのではなく、「実際にどれくらい国民が苦しんでいるか」という実質的な正義を考える今の裁判のスタイルの土台になったんだ。
* 税務署の調査がより丁寧になった!
「書類さえ揃っていれば、後でなりすましがバレても期限が過ぎればこっちの勝ちだ」という考えができなくなった。役所側も、なりすましや書類の偽造がないか、より慎重に確認するようになったよ。
* 「究極の救済」という安心感が生まれた!
「どうしても納得いかない、あまりにも理不尽だ」という場合に、最後の最後で裁判所が救ってくれる道が示されたことで、国民が安心して行政サービスを受けられるようになったんだね。
まとめ
* 役所のミスが「重大」で、かつ「明白」なときは、いつでも「無効」にできるのが原則。
* でも、たとえ「明白」でなくても、耐えがたいほど「ひどすぎる(著しく不当)」ミスなら、例外的に「無効」にできる!
* この判決のおかげで、「お上のメンツ」よりも「国民一人ひとりの正義」が大切にされる社会になったんだね!
「ルールは大事だけれど、正義を忘れたルールは無効になる」。法律の奥にある、人間らしい思いやりを感じる判例だったんだよ。