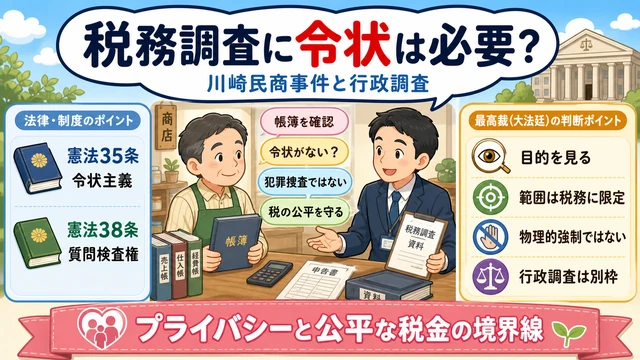
事件名:所得税法違反等被告事件(川崎民商事件)
裁判所:最高裁判所大法廷
判決日:昭和47年11月16日
関係法令:
・所得税法234条(質問検査権)
・憲法35条(令状主義)
・憲法38条(供述拒否権)
論点:
・令状主義
・行政調査と犯罪捜査の区別
・供述拒否権
結論:
・税務調査の質問検査は憲法35条・38条に違反しない
こんにちは! 今日は、税務署(ぜいむしょ)の職員さんが「あなたの税金の計算が正しいか、帳簿(ちょうぼ)を見せてください」と調査に来るお話だよ。
普通、警察が家を捜索(そうさく)するときは、裁判官が発行する「令状(れいじょう)」という許可証が必要だよね。でも、税金の調査のときも令状は必要なのかな?
「プライバシー」と「税金の公平なルール」がぶつかった、とても有名な事件を見てみよう。
【ストーリー】「令状がないなら見せないぞ!」 vs 「これは犯人探しではありません」
ちょっと待ってください! 税務署の人が急に来て、私の商売の書類をチェックするなんて困ります。憲法35条には、令状がなければ勝手に家を調べたり物を調べたりしちゃいけない(令状主義)って書いてあるはずです。令状をもっていないなら、一歩も通しませんよ!
Aさん、これは泥棒や犯人を捕まえるための「犯罪捜査(はんざいそうさ)」ではありません。みんなが公平に税金を払っているかを確認するための、所得税法(しょとくぜいほう)に基づく「質問検査(しつもんけんさ)」というお仕事なんです。
でも、調査を拒否(きょひ)したら罰金を払わされるというルール(罰則)があるじゃないですか! 罰則があるなら、それは無理やりやらせるのと同じです。そんな怖い調査を令状なしでするなんて、憲法違反だ! 裁判所さん、私のプライバシーを守ってください!
【解説】裁判所でのバトル:登場!「調査の目的という魔法の仕分け」
「二人とも落ち着いて。今回のバトルのポイントは、税金の調査のような『行政調査(ぎょうせいちょうさ)』に、犯罪捜査と同じような厳しい令状のルールが必要なのか、ということなんだ」
裁判所は、この問題を解くために、次のような「魔法の仕分け(3つのポイント)」を使ったんだ。
1. 目的は何?:
警察の捜査は「犯人を捕まえて処罰すること」が目的だけど、この調査は「税金を正しく公平に計算すること」が目的なんだ。
2. 範囲はどこまで?:
この調査は「税金の計算に必要なこと」だけに限定されている。何でもかんでも調べていいわけじゃないんだね。
3. 強制の強さは?:
警察のように無理やりドアを壊して入るような物理的な強制ではなく、「答えないと罰則があるよ」という心理的なプレッシャー(間接強制)にとどまっている。
裁判所は、これら3つのポイントを考えて、「税金の調査は犯罪捜査とは性質が違うから、あらかじめ裁判官の令状をもらわなくても、憲法違反にはならないよ」という答えを出したんだ。また、自分に不利なことを言わなくていい権利(供述拒否権:憲法38条)についても、同じ理由で違反しないと判断されたよ。
【判決】税務署の質問検査は、令状がなくても憲法違反ではない!
最高裁判所大法廷(昭和47年11月16日)は、次のような答えを出しました。
1. 令状なしでも合憲(OK)!
所得税法に基づく質問検査は、税の公平確実な賦課徴収(ふかちょうしゅう)を目的とするものであり、犯罪捜査を目的とするものではないため、令状がなくても憲法35条に違反しません。
2. 供述拒否権の侵害でもない!
刑事責任を追及するためのものではないため、憲法38条1項にも違反しないと判断されました。
【判決の言葉】
> 最高裁判所の判決(昭和47年11月16日)より
> 「(税務署の質問検査は)……その目的、範囲、態様等に照らし、あらかじめ裁判官の発する令状によることをその一般的要件としないからといって、これを憲法三五条の法意に反するものとすることはできず、……(また)憲法三八条一項にいう『自己に不利益な供述』を強要するものとすることもできない。」
【追記】判決の後、日本はどう変わったの?
この判決によって、日本の「行政調査」のルールがハッキリと決まったんだ。
* 「行政調査」と「犯罪捜査」が明確に区別された!
この裁判の後、税金の調査だけでなく、保健所や消防署の立ち入り検査なども、「正しいお仕事のためなら令状はいらないけれど、犯人探しに使っちゃダメだよ」というルールが定着したんだ。
* 法律がより厳しくなった!
「調査のついでに犯人探しをされたら怖い」という心配に答えるために、国税通則法という法律の中に、「この調査権限を犯罪捜査のために使ってはいけない」という、ブレーキをかけるための条文(74条の8)が追加されるきっかけになったんだよ。
* 調査のやり方が整理された!
その後に出た「荒川民商事件(昭和48年)」などの裁判でも、「調査が必要な理由」や「相手の不利益」のバランスを考えて、職員が合理的に調査方法を選ばなければならないというルールが深まっていったんだ。
まとめ
* 税金の調査(質問検査)は、公平に税金を集めるための大切なお仕事。
* 犯人探し(犯罪捜査)ではないので、令状がなくても憲法違反ではない。
* でも、その調査を勝手に犯罪捜査に切り替えて使うことは禁止されているんだね!
「正しいお仕事」と「みんなのプライバシー」。その境界線は、この「川崎民商事件」によって、今の日本の社会の常識としてしっかり引かれることになったんだよ。
条文補足:日本国憲法第三十五条
何人も、その住居、書類及び所持品について、侵入、捜索及び押収を受けることのない権利は、第三十三条の場合を除いては、正当な理由に基いて発せられ、且つ捜索する場所及び押収する物を明示する令状がなければ、侵されない。捜索又は押収は、権限を有する司法官憲が発する各別の令状により、これを行ふ。
条文補足:日本国憲法第三十八条
何人も、自己に不利益な供述を強要されない。強制、拷問若しくは脅迫による自白又は不当に長く抑留若しくは拘禁された後の自白は、これを証拠とすることができない。何人も、自己に不利益な唯一の証拠が本人の自白である場合には、有罪とされ、又は刑罰を科せられない。