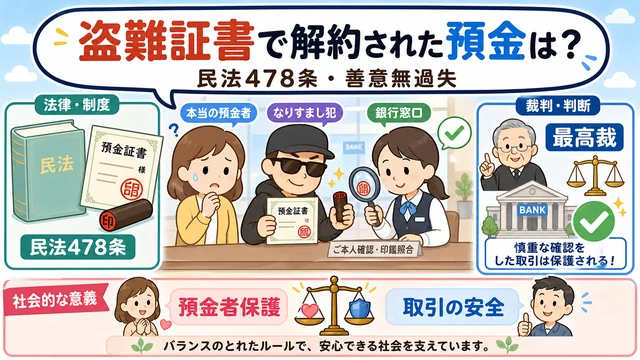
事件名:債務不存在確認定期預金証書回復等請求上告事件
裁判所:最高裁判所
判決日:昭和41年10月4日
関係法令:
・民法
・自治体法
論点:
・(記事本文参照)
結論:
・記事本文参照
「泥棒が定期預金を勝手に解約しても、銀行が『悪くない』なら預金は消えちゃう!?っていう判例【定期預金の期限前払戻と民法478条】」
読者のみなさん、こんにちは! 今日は1966年(昭和41年)10月4日に最高裁判所が出した、「偽物の持ち主が銀行に来て『定期預金を今すぐ解約してお金を返して!』と言ったとき、銀行が信じて払ってしまったらどうなるの?」という、銀行の実務と私たちの預金の安全性に関わる非常に重要なルールを決めた裁判を紹介するよ。
「本当の持ち主じゃない人にお金を払っても、それは無効だ!」という理屈と、「見た目が完璧なら、信じた人を守るべきだ!」という理屈のバトルを見てみよう!
【ストーリー】「証書とハンコがあるから僕が持ち主だ!」 vs 「勝手に解約するなんて無効だ!」
大変だ! 私の大切な「定期預金の証書」と「届け出たハンコ」が盗まれてしまった! 早く銀行に連絡しなきゃ。
へっへっへ。盗んだ証書とハンコを持って銀行の窓口へ行こう。「この預金、まだ期限前だけど、急ぎでお金が必要になったから解約して払い戻してほしい」って言うんだ。
いらっしゃいませ。……はい、定期預金証書とハンコですね。確かにハンコの形も登録されているものとピッタリ一致します。期限前ですが、手続きを進めますね。はい、こちらが払い戻した現金です。
銀行さん! 預金が誰かに下ろされているみたいだけど、私は解約なんて頼んでいないわ。泥棒が勝手にやったことだから、解約は無効よ! 私の預金をもとに戻して(まだお金を返す義務があることを認めて)ください!
そんな! 私たちは窓口に来た人が「証書」と「本物のハンコ」を持っていたから、正当な持ち主だと思って、ルール通りに確認して払ったんです。一度払ってしまった以上、私たちの義務はもう終わっています!
【解説】裁判所でのバトル:登場!「見た目の魔法(準占有者への弁済)」と「2つのステップ」
「二人とも落ち着いて。今回のバトルのポイントは、『定期預金の解約』という特殊な手続きに、信じた人を守る『魔法のルール』が使えるのか、ということなんだ」。
1. 「善意の味方」民法478条:
民法には、債権者(お金をもらう権利がある人)ではないけれど、「取引上の社会通念に照らして受領権者としての外観を有するもの」(昔の言葉で「債権の準占有者」)に対して、銀行が「この人こそが本物だ」と善意無過失(過失なく信じること)で支払ったなら、その支払いは有効になる、というルールがあるよ [2-4]。
2. 解約は「弁済(支払い)」なの?:
Aさんはこう主張したんだ。「民法478条は、すでにある借金を返す(弁済)ときに適用されるルールだ。でも、定期預金の『期限前解約』は、まず『契約を終わらせる』というステップがあって、その後に『お金を払う』というステップがある。ただの支払いとは違うから、この魔法は使えないはずだ!」。
3. 裁判所のジャッジ:まとめて考えよう!:
裁判所はこう考えたよ。「確かに理屈では2段階(解約+払戻し)に見えるけれど、預金者からすれば『お金を返してもらう』という一つのセットだよね。だったら、全体として『弁済(支払い)』と同じだと考えて、銀行がしっかり確認(印鑑照合など)をして信じたのなら、銀行を守ってあげてもいいじゃないか!」と判断したんだ。
【判決】銀行が「善意無過失」なら、泥棒への支払いも有効!
最高裁判所(昭和41年10月4日)は、次のような答えを出しました。
1. 民法478条が適用される!
定期預金の期限前解約と払戻しという2つの行為がなされていても、全体としてみれば「弁済(支払い)」にあたるため、民法478条が適用されます。
2. 銀行の義務は消滅する!
銀行が証書や印影をしっかりチェックして、過失なく「本物の預金者だ」と信じてお金を払ったのであれば、その支払いは有効となり、本物の預金者に対する銀行の債務(お金を返す義務)は消えてしまいます。
【判決の核心】
「(定期預金契約の解約と払戻しは)単なる弁済ではないが、判例によれば、全体としてみれば弁済にあたるとして民法478条が適用されている(参照:最判昭41・10・4民集20巻8号1565頁 ※テキスト49頁解説より)」
まとめ:判決の後、日本はどう変わったの?
この判決は、日本の銀行の窓口業務や、私たちの預金管理のあり方を決定づけたよ。
* 「印鑑照合」が決定的な証拠になった!
銀行は「証書と印影(ハンコの形)」をしっかり確認していれば、万が一泥棒に払ってしまっても責任を問われない、という強力な免責が認められたんだ。そのため、銀行の窓口では非常に厳しい印鑑チェックが行われるようになったよ。
* 「預金者の自己責任」が強調されるように
預金者(私たち)が通帳やハンコをずさんな管理で盗まれた場合、最終的に損をするのは私たちになってしまうという厳しさも明確になったんだ。
* 新しい法律「預貯金者保護法」へ繋がった
この「銀行を守るルール」は、その後ATMやキャッシュカードの時代になると、「偽造カードで下ろされた場合まで銀行を免責するのは、預金者にとって酷すぎる!」という議論に発展したんだ。その結果、2005年には「預貯金者保護法」という、偽造・盗難カードによる被害を救済する新しい法律が作られるきっかけになったんだよ。
最後に
「見た目が完璧な泥棒」に銀行がだまされても、銀行がベストを尽くして確認したなら、取引の安全のために銀行を許してあげよう、というこのルール。法律は、被害にあった人を助けたい一方で、「社会の取引が止まらないこと(取引の安全)」も同じくらい大切にしているんだね。
条文補足:民法第四百七十八条(受領権者としての外観を有する者に対する弁済)
受領権者(債権者及び法令の規定又は当事者の意思表示によって弁済を受領する権限を付与された第三者をいう。以下同じ。)以外の者であって取引上の社会通念に照らして受領権者としての外観を有するものに対してした弁済は、その弁済をした者が善意であり、かつ、過失がなかったときに限り、その効力を有する。