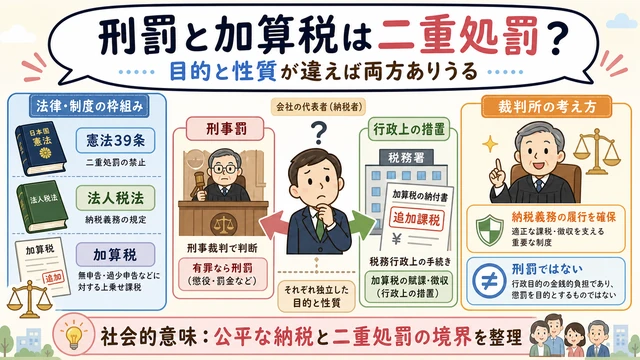
事件名:法人税額更正決定取消等請求上告事件(法人税加算税事件)
裁判所:最高裁判所
判決日:昭和33年4月30日
関係法令:
・国税通則法(加算税)
・憲法39条(二重処罰の禁止)
論点:
・加算税の法的性質(行政上の制裁か刑事罰か)
・二重処罰の禁止(憲法39条)との関係
・行政上の制裁と刑事罰の並存
結論:
・加算税は行政上の制裁であり刑事罰ではないため、刑事罰と併科しても二重処罰にならない
こんにちは! 今日は、1958年(昭和33年)に出された、税金のペナルティをめぐる超重要な裁判を紹介するよ。 もし、悪いことをして「裁判所から罰金」を払わされたのに、さらに「役所からも追加のお金」を払えと言われたら、「二重のお仕置きじゃないの?」って思っちゃうよね。そんな「憲法が禁止する二重処罰」の境界線について、最高裁判所が歴史的な答えを出したお話だよ,。
【ストーリー】「二度も罰するのは憲法違反だ!」 vs 「これは罰ではありません」
私は法人税の申告で、わざと売上を隠して税金を安く済ませようとしてしまいました。それは認めます。でも、もう刑事裁判で「脱税の罪」として重い罰を受けているんですよ。
Aさん、それはそれとして、本来払うべき税金に加えて「加算税(かさんぜい)」というお金も払ってもらいます。ルール通りに申告しなかった人には、共通して課されるルールなんです。
ちょっと待ってください! 裁判所で罰を受けて、さらに税務署からもお金を取られるなんて、同じ一つの出来事に対して「二度もお仕置き」を受けているのと同じじゃないですか。憲法39条には、同じ犯罪で二度罰してはいけない(二重処罰の禁止)って書いてありますよ!
いいえ、これは「罰」ではありません。加算税は、税金の申告という大事な義務をみんなに守ってもらうための「行政上の措置(手数料のようなもの)」なんです。刑事罰とは目的が違うので、両方あっても問題ありません!
【解説】裁判所でのバトル:登場!「お仕置き(刑罰)」と「ルール維持の費用」
「二人とも落ち着いて。今回のバトルのポイントは、税金を誤魔化したときに課される『加算税』が、憲法が禁止している『刑罰』にあたるのかどうか、ということなんだ」。
裁判所はこの難しい問題を、次のような「性格の違い」という物差しで解決したよ。
1. 「刑罰」の正体: 裁判所が下す「刑罰」は、犯罪に対して「あなたは悪いことをした」という道徳的な責任を問い、社会的な制裁を加えるものだよ。
2. 「加算税」の役割: それに対して「加算税」は、税金のシステムを正しく維持するための仕組みなんだ。みんながちゃんと正直に申告するように促すための、行政上のペナルティであって、刑事上の「罰」そのものではないと考えたんだね,。
3. 「二足のわらじ」はOK!: 裁判所は「刑事罰と加算税は、それぞれ目的も性質も違う。だから、同じ行為に対して両方が課されたとしても、憲法が禁止している『二重処罰』にはあたらないんだ!」と結論づけたんだ。
つまり、「法律違反への反省」と「事務を正しく行わせるための負担」は別物だから、セットになってもいいという答えが出たんだね。
【判決】加算税は「罰金」ではないから、刑事罰と一緒に課しても「合憲」!
最高裁判所大法廷(昭和33年4月30日)は、次のような答えを出しました。
1. 二重処罰にはあたらない! 加算税は、納税義務の履行を確保するための行政上の措置であって、犯罪に対する刑罰ではありません。したがって、これと刑罰を併せて科しても、憲法39条には違反しません。
2. 目的が違う! 刑事罰は「社会的な責任」を問うもの、加算税は「公平な納税」という行政の目的を達成するためのものとして、区別して考えられます,。
【判決の言葉】
> 最高裁判所の判決(昭和33年4月30日)より 「加算税は、納税義務の履行を確保するための行政上の措置であつて、犯罪に対する刑罰ではないから、これを刑罰と併科しても憲法……の二重処罰の禁止に反する問題は生じない。」
【追記】判決の後、日本はどう変わったの?
この判決は、日本の税金システムと、私たちの自由を守るルールのあり方を支える大きな柱になったよ。
– 日本の税制の「安定」が守られた! もしこの時「二重だからダメ」となっていたら、今の日本の税金の仕組みは崩壊していたかもしれないんだ。今では、申告漏れがあったときに「過少申告加算税」などが課されるのは当たり前になっているけれど、その基礎はこの判例が作ったんだよ。
– 「行政罰」と「刑罰」の区別がハッキリした! 役所が課すペナルティ(加算金や過料など)と、裁判所が下す刑罰は、お互いに別々の目的をもつことができるというルールが定着した。これにより、行政は迅速にルールを守らせ、警察は犯罪を厳しく裁くという、役割分担がスムーズにいくようになったんだ。
– 「誠実な申告」が社会のスタンダードに! 「後で刑事罰を受ければ、加算税は払わなくて済む」というズルができなくなった。そのおかげで、今の日本は「ルールを無視すると、どんな形でも必ず責任を問われる」という、予測可能で公平な社会が保たれているんだね。
まとめ
– 「加算税」は、税金のルールを正しく守らせるための行政の仕組み!
– 憲法が禁止する「二重処罰」は、同じ罪で刑事罰を二回与えること。
– 加算税は「刑罰」ではないので、刑事罰と一緒に課されても憲法違反ではない,。
– この判決のおかげで、今の日本は「ごまかしの許されない、公平な税金の仕組み」が保たれているんだね!
「悪いことをしたら反省(刑罰)し、迷惑をかけたら埋め合わせ(加算税)をする」。当たり前の責任を法的に整理した、とっても納得感のある判例だったんだよ。
条文補足:日本国憲法第三十九条
何人も、実行の時に適法であつた行為又は既に無罪とされた行為については、刑事上の責任を問はれない。又、同一の犯罪について、重ねて刑事上の責任を問はれない。