事件名:債務不存在確認請求事件
裁判所:最高裁判所
判決日:平成9年4月24日
関係法令:
・民法
・自治体法
論点:
・(記事本文参照)
結論:
・記事本文参照
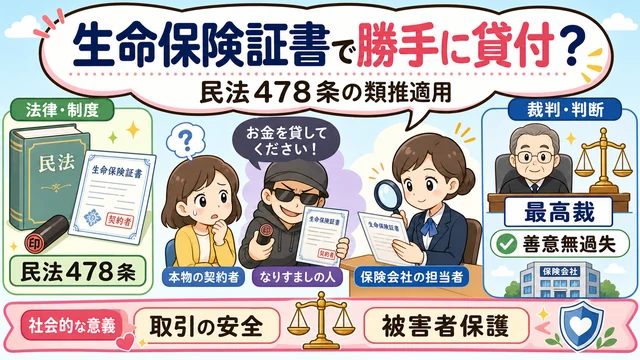
生命保険の貸付けも「見た目」が完璧なら有効!? 偽物の契約者にだまされた時のルールっていう判例【生命保険契約者貸付と民法478条】
読者のみなさん、こんにちは! 今日は1997年(平成9年)4月24日に最高裁判所が出した、「もし泥棒があなたの生命保険の書類を盗んで、保険会社から勝手にお金を借りてしまったら、その借金は誰の責任になるの?」という裁判を紹介するよ。
銀行の預金については、以前「ハンコや通帳があれば銀行が守られる」というお話をしたけれど、今回の舞台は「生命保険」。お金を返す「支払い」ではなく、お金を貸す「貸付け」でも、同じような魔法のルールが使えるのかが争われたんだ。
【ストーリー】「保険を担保にお金を貸して!」 vs 「泥棒に貸したお金なんて認めない!」
大変! 私の大切な「生命保険証書」と「ハンコ」が盗まれてしまったわ! 保険会社に連絡して、悪いことに使われないようにしなきゃ。
へっへっへ。盗んだ証書とハンコを持って、保険会社の窓口に行こう。解約すると時間がかかるから、「この保険をカタ(担保)にして、今すぐお金を貸してください」って頼むんだ。
いらっしゃいませ。……はい、保険証書も本物ですし、ハンコの形も登録されているものとピッタリ一致しますね。ご本人だと確認できましたので、この保険の範囲内で100万円をお貸しします。
(――数カ月後、Aさんがこの事実を知りました――)
保険会社さん! 私の名前で勝手に100万円の借金がされているみたいだけど、私はそんなのお願いしていないわ。泥棒が勝手にやったことなんだから、この貸付けは無効よ! 私の保険の権利を元通りにして(借金なんてなかったことにして)ください!
そんな! 私たちは窓口に来た人が「証書」と「本物のハンコ」を持っていたから、正当な持ち主だと信じて貸したんです。しっかりチェックしたのですから、私たちの責任はありません。この100万円の貸付けは有効です!
【解説】裁判所でのバトル:登場!「見た目の魔法(類推適用)」と「貸付けの正体」
「二人とも落ち着いて。今回のバトルのポイントは、生命保険の『貸付け』という手続きに、信じた人を守る『魔法のルール(民法478条)』が使えるのか、ということなんだ」。
1. 「善意の味方」民法478条:
民法478条には、偽物の持ち主でも、「見た目が完璧(受領権者としての外観)」で、相手が「この人こそが本物だ」と過失なく信じて支払い(弁済)をしたなら、その支払いは有効になる、というルールがあるよ。
2. 「貸付け」は「支払い」じゃない?:
Aさんはこう主張したんだ。「478条は、すでにある借金を返す(弁済)ときのルールでしょ? 今回保険会社がやったのは『お金を貸すこと(貸付)』なんだから、支払いとは違うはずだ。だから、この魔法は使えないはずよ!」。
3. 魔法の言葉「類推適用(るいすいてきよう)」:
裁判所はこう考えたよ。「生命保険の貸付けは、形は『貸付け』だけど、中身は将来受け取る保険金の一部を前もって受け取るようなものだよね。これは銀行の預金払い戻しとよく似ている。だったら、民法478条をそっくりそのまま当てはめて(類推適用して)、保険会社がしっかり確認して信じたのなら、保険会社を守ってあげよう!」と判断したんだ。
【判決】保険会社が「善意無過失」なら、泥棒への貸付けも有効!
最高裁判所(平成9年4月24日)は、次のような答えを出しました。
1. 民法478条を類推適用する!
生命保険の契約者貸付けは弁済そのものではありませんが、実質的には預金の払い戻しなどと同じような性質をもつため、民法478条のルールを当てはめることができます。
2. 保険会社は悪くない!
保険会社が証書や印影をしっかりチェックして、善意無過失(過失なく信じた)であれば、その貸付けは有効となり、本当の契約者は「借金は無効だ」とは言えなくなります。
【判決の核心】(出典:自治体法務検定テキストより)
「生命保険の契約者貸付けは、弁済ではなく貸付行為であるが、判例によって民法478条が類推適用されている(最判平9・4・24民集51巻4号1991頁)」
まとめ:判決の後、日本はどう変わったの?
この判決は、金融業界全体のルールをより「一貫性のあるもの」に変えていったよ。
* 「保険証書の管理」が預金通帳と同じくらい大切になった!
「保険の書類くらい盗まれても大丈夫」という油断ができなくなったんだ。証書とハンコが揃えばお金が引き出されてしまうリスクがはっきりしたため、みんながより慎重に書類を管理するようになったよ。
* 保険会社の確認作業が厳重になった!
保険会社も「ハンコさえ合っていればいい」ではなく、より確実な本人確認(身分証明書の提示など)を求めるようになり、トラブルを未然に防ぐ仕組みが強化されたんだ。
* 「預貯金者保護法」への議論を加速させた
この判決のように「会社側は悪くない、管理が悪いユーザーの責任だ」というルールがあまりに強すぎると、巧妙な犯罪に遭った被害者が一人も救われないという問題が浮き彫りになった。これが、2005年の「預貯金者保護法」のような、被害者を守るための新しい法律を作る大きなエネルギーになったんだよ。
最後に
「本物だと思って信じた人を守る」というルールは、取引をスムーズにするために必要だけど、一方で被害者を悲しませることもある。この判例は、今の私たちが便利さと安全のバランスをどう取っていくべきかを、改めて考えさせてくれる大切なきっかけになったんだね!
条文補足:民法第四百七十八条(受領権者としての外観を有する者に対する弁済)
受領権者(債権者及び法令の規定又は当事者の意思表示によって弁済を受領する権限を付与された第三者をいう。以下同じ。)以外の者であって取引上の社会通念に照らして受領権者としての外観を有するものに対してした弁済は、その弁済をした者が善意であり、かつ、過失がなかったときに限り、その効力を有する。