事件名:損害賠償請求事件(予防接種禍国家賠償訴訟)
裁判所:最高裁判所
判決日:平成5年3月11日
関係法令:
・予防接種法
・国家賠償法1条
論点:
・予防接種副作用による被害と国の賠償責任
・予防接種の強制と個人の自由
・国の安全確保義務
結論:
・予防接種副作用被害について国の過失が認定され国家賠償責任が認められた
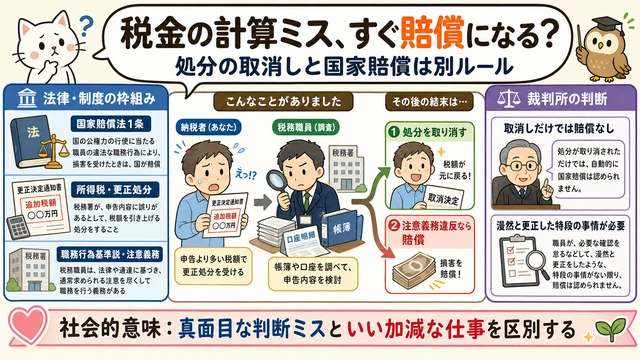
こんにちは! 今日は、1993年(平成5年)に出された、税務署の職員が行う「税金の計算(更正処分)」が間違っていたときに、国がお金を払って責任を取らなきゃいけないのはどんな時か? というルールを決めた裁判を紹介します。
「裁判で計算間違いが認められたんだから、当然お上が責任を取るべきでしょ!」という言い分に対し、裁判所が「いや、間違い=即賠償、というわけではないんだよ」と、国家賠償の特別なハードルを示したお話です。
【ストーリー】「計算間違いだ、賠償しろ!」 vs 「精一杯やった結果です」
ちょっと税務署さん! 私が納める税金の計算が少なすぎるって言って、勝手に高い金額に書き換えた(更正処分)でしょう。あれを不服として裁判で戦ったら、私の言い分が一部認められて、更正処分が取り消されましたよ!
確かに、裁判所から「一部の所得認定が過大だった」という判断が出て、更正処分は取り消されましたね。
取り消されたってことは、あなたたちのやったことは「間違い(違法)」だったってことです。そのせいで私は弁護士費用もかかったし、精神的にも疲れました。国家賠償法に基づいて、損害賠償を払ってください!
裁判官さん、聞いてください。私たちはAさんに何度も「調査に協力してください」とお願いしましたが、Aさんは拒否し続けました。だから、銀行や取引先を回って精一杯調べて計算したんです。
結果的に裁判所で一部が取り消されたとしても、あの時の状況では、それが私たちができる精一杯の正しい判断でした。「職務として当然尽くすべき注意」は払っていたんですから、賠償金を払う義務まではないはずです!
【解説】裁判所でのバトル:登場!「二つの違法」と「職務のハードル」
「二人とも落ち着いて。今回のバトルのポイントは、『処分の取り消し』と『損害賠償』では、『違法』という言葉の意味が違うのか、ということなんだ」
1. 「取り消し」の違法(白黒つける):
行政処分が法律のルールに1円でも、1日でも違反していれば、裁判所はその処分を取り消すよ。これは、正しい行政の状態に戻すためのチェックなんだ。
2. 「賠償」の違法(責任を問う):
でも、国家賠償(お金を払わせる)となると話は別。裁判所はこう考えたんだ。「お役所も人間がやっていること。後からみて間違いだったとしても、その時に職務上通常尽くすべき注意を払って、真面目に判断していたのなら、それは賠償すべき『悪いこと(違法)』とはいえないんだ」。
3. 「職務行為基準説」という物差し:
「更正処分が間違っていたからといって、すぐに賠償責任が生じるわけではない。認定や判断のプロセスにおいて、お役所としてやるべきことをサボったり、いい加減に決めたという特別な事情があるときに限って、賠償の責任が生じるんだよ」というルール(職務行為基準説)が確認されたんだね。
【判決】職務上の注意義務を果たしているなら、計算間違いでも賠償責任はない!
最高裁判所(平成5年3月11日)は、次のような答えを出しました。
1. 国家賠償法上の違法性を限定!
税務署長が行った更正処分が、後の訴訟で過大であるとして一部取り消されたとしても、それだけで直ちに国家賠償法1条1項にいう違法となるわけではありません。
2. 注意義務が基準!
税務職員が課税要件事実を認定・判断する上で、職務上通常尽くすべき注意義務を尽くすことなく漫然と更正をしたと認められるような特別な事情がある場合に限り、賠償責任を負うと判断されました。
【判決の言葉】
> 最高裁判所の判決(平成5年3月11日)より
> 「……過大な所得の認定があったとしても、それだけで直ちに国家賠償法一条一項にいう違法があったものと評価することはできない。……(賠償責任が生じるのは)税務職員が……職務上通常尽くすべき注意義務を尽くすことなく漫然と更正をしたと認め得るような特段の事情がある場合に限られるものというべきである。」
【追記】判決の後、日本はどう変わったの?
この判決は、日本の行政と賠償のあり方に「安定」と「バランス」をもたらしました。
* 「職務行為基準説」が日本のスタンダードになった!
この判決以降、「処分が取り消されたからといって、すぐにお役所からお金が取れるわけではない」という考え方が定着した。これにより、公務員が「後で間違っていたら自腹(や国の負担)になる」と怯えて、必要な決断ができなくなる事態(萎縮効果)を防ぐことができるようになったんだよ。
* 「手続きの正しさ」がより重視されるようになった!
「結果」の正しさだけでなく、「その判断に至るプロセスで、ちゃんと調査したか? 理由を尽くしたか?」というプロとしての誠実さが賠償の分かれ目になった。おかげで、お役所の仕事がより丁寧に行われるきっかけになったんだ。
* 「不服申立て」と「国家賠償」の役割分担がハッキリした!
「処分を正すには取消訴訟」「ひどい過失で損害を受けた時は国家賠償」という使い分けが整理された。私たちの権利を守るための武器が、よりシャープに、正しく使えるようになったんだね。
まとめ
* 行政処分が裁判で取り消されても、すぐに国が損害賠償を払うわけではない。
* 賠償の責任が出るのは、職員が「プロとしてやるべき注意」をサボった時に限られる。
* この判決のおかげで、今の日本は「真面目に働いた上での間違い」と「いい加減な仕事による被害」をしっかり区別して、公平な解決ができるようになっているんだね!
「結果がすべて」ではなく「どれだけ誠実に仕事をしたか」を問う。お役所の責任の重さを明確にしつつ、健全な行政運営も守った、とてもバランス感覚のある判例だったんだよ。