事件名:神奈川県臨時特例企業税通知処分取消等請求事件(神奈川県臨時企業税条例事件上告審判決)_2
裁判所:最高裁判所
判決日:平成25年3月21日
関係法令:
・行政法
・地方税法
・条例と法
・自治体法
論点:
・(記事本文参照)
結論:
・記事本文参照
こんにちは! 今日は、以前紹介した「神奈川県の新しい税金」をめぐるバトルの完結編を紹介するよ。
地方自治体(都道府県や市役所)が、自分たちの判断で新しい税金を作る「魔法のパワー(課税自主権)」をもっていることはお話ししたよね。でも、そのパワーが強すぎて、国が決めた「日本全体のルール」を壊してしまったとき、最高裁判所がどんな最終判断を下したのか、一緒に見てみよう!
【ストーリー】「地方の工夫だ!」 vs 「国のルールを壊すな!」
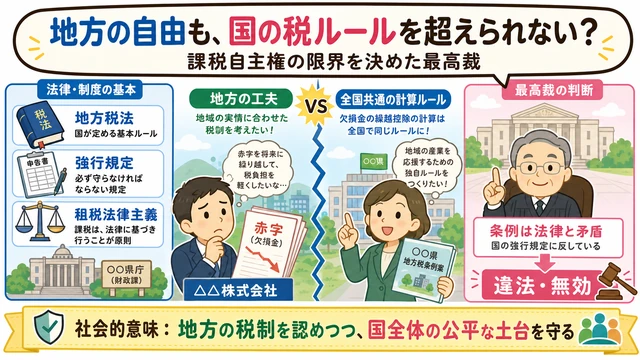
以前の裁判(高裁)では、私たちの「地方の工夫」が認められました! 国のルール(地方税法)に「赤字の会社には税金を安くする(欠損金の繰越控除)」という決まりがあっても、県が独自に作る新しい税金なら、そのルールを無視して税金を取ってもいいはずです!
そんなの納得できません! 国のルールは、日本中の会社が安心して商売できるように決められた「大事な地図」のようなものです。神奈川県だけが勝手にその地図を書き換えて、赤字で苦しんでいる時にも税金を取るなんて、あまりに自分勝手です!
これは「地方分権」なんです! 国に頼らず、自分たちで財源を確保するための「魔法の杖」を振っているだけですよ。最高裁判所の裁判官さん、地方の自由を認めてください!
【解説】裁判所でのバトル:登場!「魔法の杖」と「日本共通のルール」
「二人とも、長い戦いだったね。最高裁判所として、この問題に決着をつけるよ。ポイントは、地方の『自由』と、国が定めた『公平なルール』、どっちが優先されるかだ」
地方自治体には、憲法で認められた「税金を作る魔法の杖(自主課税権)」があるけれど、それは何でもできるわけじゃないんだ。憲法には「税金は法律で決めなきゃいけない(租税法律主義)」というルールがあって、地方の杖も、この「国の法律」という大きな枠組みの中だけで振るわなきゃいけないんだよ。
今回のバトルで一番問題になったのは、地方税法にある「赤字を繰り越して計算する」というルールなんだ。これは、日本中で守らなきゃいけない「強行規定(きょうこうきてい)」といって、自治体が勝手に書き換えてはいけない「絶対の約束事」なんだね。
最高裁はこう判断したよ。「神奈川県のルールは、国の法律が大切にしている仕組みを、実質的に壊してしまっている。これは、法律と条例がぶつかって(矛盾抵触して)いる状態だから、地方の自由を超えてしまっているんだ」。
【判決】国のルールと矛盾する税金は、地方の自由であっても「無効」!
最高裁判所(平成25年3月21日)は、次のような最終回答を出しました。
神奈川県の臨時特例企業税条例は、地方税法が定める「欠損金の繰越控除」のルールを一部使わせないようにするものであり、これは国の法律(強行規定)と矛盾しています。
地方自治体が税目や税率を自分たちで決めることは憲法上予定されているけれど、法律で定められた準則(ルール)には従わなければならない、と示されました。
【判決の言葉】
「……本件条例の関係規定は、……法人事業税に関する同法の強行規定と矛盾抵触するものとしてこれに違反し、違法、無効であるというべきである。」
「……地方公共団体の課税権は、……(法律において定められた)準則に従ってその範囲内で行使されなければならない。」
まとめ:判決の後、日本はどう変わったの?
この判決は、全国の知事や市長さんたちに、地方分権時代の「正しい自由の使い方」を教えることになったよ。
この事件の前は「地方の自由だから何でもできるかも」という期待があったけれど、この判決で「国の法律の根幹(特に計算ルールなど)」は絶対に守らなきゃいけないという厳しい境界線が引かれたんだ。
これ以降、自治体が新しい税金(法定外普通税など)を考えるときは、国の法律と矛盾がないか、高度な法的なチェック(法制執務)をこれまで以上に丁寧に行うようになったんだよ。
「ある県に行くだけで、国の法律で決まっている控除が受けられない」というバラバラな状態が防がれた。日本中のどの会社も、国の法律という「ナショナル・スタンダード」の上で安心して活動できる環境が守られたんだね。
最後に
「地方が工夫するのは素晴らしい。でも、日本全体のルールという土台を壊しちゃいけないよ」。最高裁判所は、地方自治の自由と、国のルールのバランスを、改めてハッキリと示したんだ。地方自治体の職員さんにとっても、法律を正しく理解することの重要性を痛感させる出来事だったんだね!