事件名:神奈川県臨時特例企業税通知処分取消等請求控訴事件
裁判所:東京高等裁判所
判決日:平成22年2月25日
関係法令:
・行政法
・地方税法
・条例と法
・自治体法
論点:
・(記事本文参照)
結論:
・記事本文参照
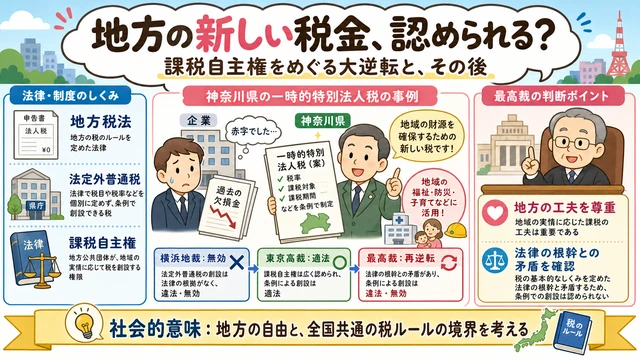
読者のみなさん、こんにちは! 今日は2010年(平成22年)に東京高等裁判所が出した、「都道府県が作る新しい税金(法定外普通税)」についての、非常に珍しい「大逆転」の裁判を紹介するよ。
地方自治体が自分たちで税金を決める「課税自主権」というパワーが、国の法律をどこまで超えられるのか? 以前紹介した横浜地裁の判決を、高等裁判所が「いや、この税金はOKだ!」とひっくり返したときのお話なんだ。
【ストーリー】「国のルールを守れ!」 vs 「地方の工夫を認めて!」
ちょっと神奈川県さん! 前の裁判(横浜地裁)では私たちの勝ちでしたよ。国の「地方税法」には、「赤字(欠損金)は次の年の黒字から差し引いていい」というルールがある。それなのに、県が勝手にそのルールを無視して税金(臨時特例企業税)を取るなんて、やっぱり「法律違反」です!
いいえ、私たちはあきらめません。地方分権の時代なんです。国が一方的に決めたルールに縛られるだけじゃなく、県が独自に「今は儲かっている会社から税金をもらう」という仕組みを作ることは、地域の未来のために必要な工夫なんです。
そんなの「課税自主権」の使いすぎですよ! 国全体の税金のバランスが崩れてしまうじゃないですか。
裁判官さん、よく見てください。地方税法は「こういう税金を作っちゃダメだ」とハッキリ禁止しているわけではありません。県の独自の工夫を、なんでもかんでも「法律違反」と決めつけるのは、地方自治の精神に反します!
【解説】裁判所でのバトル:登場!「地方自治の応援団」と「矛盾抵触のハードル」
「二人とも落ち着いて。今回のバトルのポイントは、地方が作ったルール(条例)が、国の法律と『矛盾している』と判断する基準をどこに置くか、ということなんだ」
東京高裁(今回の裁判)は、横浜地裁とは違う考え方をしたんだ。「地方自治体には、自ら財源を確保する『課税自主権』という大切なパワーがある。これを尊重するなら、法律にハッキリとダメだと書いていない限り、できるだけ地方の自由を認めてあげるべきだ」と考えたんだね。
高裁はこう言ったよ。「国の地方税法が定めている『赤字の繰越』というルールは、あくまで国が定めた税金(法人事業税)のためのもの。神奈川県が全く別の名前で、別の目的で作った新しい税金が、たまたまそのルールを使わなかったとしても、直ちに法律を壊していることにはならない」と判断したんだ。
この段階では、裁判所は「国一律のルール」よりも、「地方の独自のチャレンジ」に軍配を上げたんだ。これは、地方自治を推進しようとする当時の社会の空気を反映した、とても画期的な判断だったんだよ。
【判決】この県独自の税金は、法律違反ではない!適法だ!
東京高等裁判所(平成22年2月25日)は、次のような答えを出しました。
神奈川県の臨時特例企業税条例は、地方税法の趣旨に適合しており、法律と矛盾抵触するものではありません。
自治体の課税自主権を尊重し、県がこのルールで税金を取ることは正当であると認められました。
まとめ:判決の後、日本はどう変わったの?
この判決が出たとき、全国の自治体は「自分たちの自由が認められた!」と大喜びしたんだ。でも、物語はここでは終わらなかったんだよ。
「自分たちで自由に税金を作れる範囲が広がるかもしれない」という希望が、全国の知事や市長たちの間で広がったんだ。地方分権がさらに進む大きな一歩になると思われたんだね。
実はこの3年後、最高裁判所(平成25年3月21日)は、再びこの高裁の判断を否定して、「やっぱりこの税金は、国のルールの根幹(強行規定)と矛盾するからダメだ」という最終的な結論を出したんだ。
この高裁での「一時的な勝利」と、その後の最高裁での「敗北」を通じて、今の日本には「自治体は工夫していいけれど、国が決めた『税金の基本的な計算ルール』を無視してはいけない」という、非常に明確な境界線が引かれることになったんだ。
最後に
「地方が国に勝った!」という驚きのニュースになったこの判決。最終的には無効になってしまったけれど、この裁判のおかげで、自治体は「国の法律をどう読み解き、どう自分たちのルールと調和させるか」という、高度な法務能力を磨くきっかけを得たんだよ。