事件名:損害賠償請求事件
裁判所:地方裁判所
判決日:平成20年3月6日
関係法令:
・行政法
・地方自治法
・地方税法
・条例と法
論点:
・(記事本文参照)
結論:
・記事本文参照
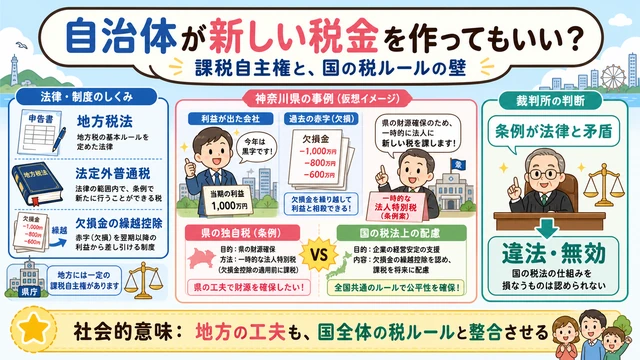
読者のみなさん、こんにちは! 今日は2008年(平成20年)に横浜地方裁判所が出した、「都道府県が自分たちで新しい税金(法定外普通税)を作るとき、どこまで自由に決めていいの?」という、自治体の「お財布」と国の法律の関係についての大切な裁判を紹介するよ。
地方自治体には「自分たちで税金を決めるパワー」があるけれど、そのパワーの使い道を裁判所が厳しくチェックした事件なんだ。
【ストーリー】「儲かっている会社から税金をもらうぞ!」 vs 「国のルールを守ってください」
私たちの県には大きな会社がたくさんありますが、前の年に赤字(欠損金)を出した会社は、国の「地方税法」というルールで税金が安くなっています。でも、実際には今すごく儲かっている会社もあるじゃないですか。
よし、県独自のルール(条例)を作って、そういう会社からも特別な税金(臨時特例企業税)をもらうことにしましょう! これで県の貯金を増やして、住民のために使うぞ!
ちょっと待ってください! 国の法律(地方税法)では、「過去の赤字は、今の黒字から差し引いて計算していい(欠損金の繰越控除)」というはっきりしたルールがあります。神奈川県が勝手にそのルールを無視して税金を取るのは、「法律違反」じゃないですか!
いいえ、違います。これは国が決めた税金ではなく、県が独自に作る「法定外普通税」です。地方分権の時代なんですから、県が自分たちで工夫して税金を集めるのは自由なはずです!
【解説】裁判所でのバトル:登場!「お財布の自由」と「法律の壁」
「二人とも落ち着いて。今回のバトルのポイントは、自治体がもっている『税金を作る魔法の杖(課税自主権)』は、国の法律のルールを書き換えてまで使っていいのか、ということなんだ」。
地方自治体は、国が決めた税金以外にも自分たちで税金を作ることができます。でも、それはあくまで「法律の範囲内」でなければいけないんだ。
国の法律(地方税法)は、日本中の税金のバランスをとるための「大きな地図」のようなもの。その地図には「赤字の会社にはこういう配慮をしましょう」というルールが書いてあるんだ。
横浜地裁はこう考えたよ。「神奈川県のルールは、国の法律が大切にしている『赤字の会社への配慮』を真っ向から否定してしまっている。これは、法律と条例がぶつかって(矛盾抵触して)いる状態だね。いくら県の自由だといっても、国のルールの根幹を壊してはいけないんだ」と判断したんだ。
【判決】国の法律と矛盾する県独自の税金は、違法で無効!
横浜地方裁判所(平成20年3月6日)は、次のような答えを出しました。
神奈川県が定めた臨時特例企業税は、地方税法が定める「欠損金の繰越控除」の仕組みと矛盾しており、法律に違反しています。
法律違反のルールで税金を取ることはできないので、県は会社側に対して、払いすぎた分などを返す必要があると判断されました。
【判決の言葉】(趣旨)
「……神奈川県が条例で定めた臨時特例企業税は、……地方税法の趣旨に反し、同法に矛盾抵触する……。……(したがって)当該条例の関係規定は違法、無効なものであるというべきである。」
※この考え方は、その後の最高裁判決(平成25年3月21日)でも支持されました。
判決の後、日本はどう変わったの?
この判決は、全国の自治体が「新しい税金」を考えるときの、とても厳しい「教科書」になったよ。
「自分たちの勝手でしょ」とはいかず、国の税金システム(法人事業税など)と理論的に矛盾がないかを、ものすごく慎重に検討しなければならなくなったんだ。
地方分権で自治体の自由は増えたけれど、日本全体の「税の公平性」を守るためには、国の法律(ナショナル・スタンダード)をリスペクトしなければならないというルールが定着したんだ。
「良かれと思って作ったルールが、後で裁判で無効になる」というショッキングな出来事だったから、自治体の職員は、法律の解釈や、新しい政策が法律とぶつからないかを、よりプロフェッショナルにチェックするようになったんだよ。
まとめ
「地方の知恵は大切。でも、日本全体のルールという土台の上で踊らなきゃダメだよ」。地方自治の自由と、国の法律のバランスを教えてくれる、とても厳しいけれど公平な判例だったんだよ。