事件名:損害賠償請求事件
裁判所:最高裁判所
判決日:平成16年11月25日
関係法令:
・行政法
・地方自治法
・自治体法
・自治体法
論点:
・住民の権利
結論:
・記事本文参照
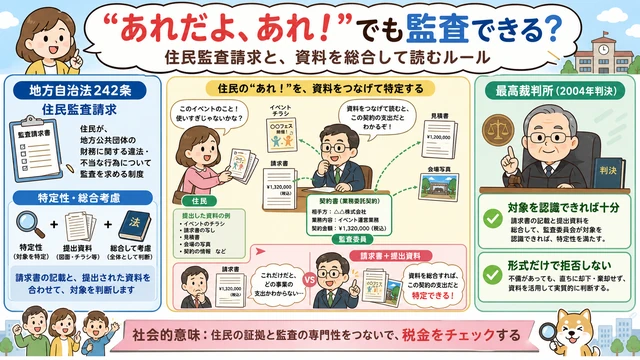
ご指定いただいた判例は、2004年(平成16年)11月25日に最高裁判所が出した、住民監査請求(じゅうみんかんさせいきゅう)における「対象の特定」に関する重要な判決です。以前紹介した1990年(平成2年)の厳しいルールを、少しだけ「住民に優しく」変えた大逆転のストーリーを見てみましょう。
「あれだよ、あれ!」で伝わる? 役所のチェックをお願いする時の「ゆるやか」なルール【平成16年住民監査請求・特定性緩和事件】
読者のみなさん、こんにちは! 今日は、みんなの街の税金が正しく使われているかチェックする「住民監査請求」という仕組みについてのお話だよ。「ここがおかしい!」とお役所に言うとき、どれくらい詳しく書かなければならないのか、その「合格ライン」が少し下がった、住民にとって嬉しい裁判を紹介するね。
【ストーリー】「証拠も出しているのに!」 vs 「もっとピンポイントで言って!」
市の担当者さん、この事業に関する契約は絶対におかしいです! ほら、このチラシや資料を見てください。税金の無駄遣いだから、監査委員さんに調べてほしいんです。
Aさん、お気持ちは分かりますが、監査請求書には「どの支出が、いつ、どこに対して行われたのか」を、他のものとハッキリ区別して(個別的・具体的に)書かなければならないという最高裁のルール(1990年の判決)があるんです。
そんな! 私はお役所の職員じゃないから、正確な日付や伝票番号までは分かりません。でも、この資料を見れば、どのプロジェクトの何が問題か、プロであるあなたたちなら分かるはずじゃないですか!
いいえ、ルールはルールです。チラシの内容から私たちが推測して調べることはできません。対象が「ピンポイント」で指定されていないので、この請求は受け付けられません!
ひどい! 証拠の資料まで出しているのに、中身を見ようともしないなんて……。裁判官さん、助けてください!
【解説】裁判所でのバトル:登場!「魔法の指差し」と「総合的な判断」
「二人とも落ち着いて。今回のバトルのポイントは、1990年(平成2年)に決めた『魔法の指差し(特定性)』のルールが、住民にとって厳しすぎないか? ということなんだ」。
以前の最高裁は、「他のものとハッキリ区別して特定できなければダメ」という厳しい態度をとっていたよ。でもこれだと、内部情報を持たない住民は、不自然な点を見つけても監査をお願いすることすらできなくなっちゃうんだね。
そこで最高裁は、新しい考え方(クッション)を導入したんだ。「請求書に書いてある言葉が少し足りなくても、一緒に提出された証拠書類や資料を全部合わせて読んで(総合して)、専門家である監査委員が『ああ、あの契約のことだな』と分かれば、それで合格にしてあげようよ」と考えたんだよ,。
「住民は素人なんだから、資料をヒントにして対象を理解してあげるのが、住民の権利を守ることにつながるよね」という、優しいブレーキをかけたんだね。
【判決】資料を全部見て「これだ!」と分かれば、受け付けなきゃダメ!
最高裁判所(平成16年11月25日)は、次のような答えを出しました。
請求書に書かれた内容だけでなく、提出された資料などを「総合して」、監査委員が対象を認識できる程度であれば、対象が特定されていると認められます,。
今回のケースでは、資料から対象が分かる状態だったので、特定されていないとして拒否したお役所の判断は間違いであるとされました。
【判決の言葉】
「……監査請求書等の提出された資料等を総合して、住民監査請求の対象が特定の当該行為等であることを監査委員が認識することができる程度に摘示(てきじ)されていれば、足りるとされている。」,
まとめ:判決の後、日本はどう変わったの?
この判決によって、日本の住民によるチェック機能は大きく前進したよ。
お役所が「書き方が不十分だ」という理由だけで、住民の訴えを無視することができなくなったんだ。住民が一生懸命集めた資料を、監査委員はしっかりと読み解く義務を負うようになったんだよ。
内部資料を持たない住民でも、ニュースやチラシなどの「外から見える証拠」をしっかり揃えれば、監査をお願いできる可能性が広がったんだ。
今では、形式的な不備を指摘するだけでなく、監査委員が住民の言いたいことを正しく理解しようとする姿勢が、公平な行政のために欠かせないマナーになっているんだね。
最後に
「文句があるなら証拠と一緒に教えて。プロとしてしっかり読み解くから」。この判例は、住民の「やる気」と監査委員の「専門性」を繋ぐ、とても温かみのある一歩だったんだよ。
参照条文:
・第二百四十二条((住民監査請求))
普通地方公共団体の住民は、当該普通地方公共団体の長若しくは委員会若しくは委員又は当該普通地方公共団体の職員について、違法若しくは不当な公金の支出、財産の取得、管理若しくは処分、契約の締結若しくは履行若しくは債務その他の義務の負担がある(当該行為がなされることが相当の確実さをもつて予測される場合を含む。)と認めるとき、又は違法若しくは不当に公金の賦課若しくは徴収若しくは財産の管理を怠る事実(以下「怠る事実」という。)があると認めるときは、これらを証する書面を添え、監査委員に対し、監査を求め、当該行為を防止し、若しくは是正し、若しくは当該怠る事実を改め、又は当該行為若しくは怠る事実によつて当該普通地方公共団体の被つた損害を補塡するために必要な措置を講ずべきことを請求することができる。
前項の規定による請求は、当該行為のあつた日又は終わつた日から一年を経過したときは、これをすることができない。
ただし、正当な理由があるときは、この限りでない。
第一項の規定による請求があつたときは、監査委員は、直ちに当該請求の要旨を当該普通地方公共団体の議会及び長に通知しなければならない。
第一項の規定による請求があつた場合において、当該行為が違法であると思料するに足りる相当な理由があり、当該行為により当該普通地方公共団体に生ずる回復の困難な損害を避けるため緊急の必要があり、かつ、当該行為を停止することによつて人の生命又は身体に対する重大な危害の発生の防止その他公共の福祉を著しく阻害するおそれがないと認めるときは、監査委員は、当該普通地方公共団体の長その他の執行機関又は職員に対し、理由を付して次項の手続が終了するまでの間当該行為を停止すべきことを勧告することができる。
この場合において、監査委員は、当該勧告の内容を第一項の規定による請求人(以下この条において「請求人」という。)に通知するとともに、これを公表しなければならない。
第一項の規定による請求があつた場合には、監査委員は、監査を行い、当該請求に理由がないと認めるときは、理由を付してその旨を書面により請求人に通知するとともに、これを公表し、当該請求に理由があると認めるときは、当該普通地方公共団体の議会、長その他の執行機関又は職員に対し期間を示して必要な措置を講ずべきことを勧告するとともに、当該勧告の内容を請求人に通知し、かつ、これを公表しなければならない。
前項の規定による監査委員の監査及び勧告は、第一項の規定による請求があつた日から六十日以内に行わなければならない。
監査委員は、第五項の規定による監査を行うに当たつては、請求人に証拠の提出及び陳述の機会を与えなければならない。
監査委員は、前項の規定による陳述の聴取を行う場合又は関係のある当該普通地方公共団体の長その他の執行機関若しくは職員の陳述の聴取を行う場合において、必要があると認めるときは、関係のある当該普通地方公共団体の長その他の執行機関若しくは職員又は請求人を立ち会わせることができる。
第五項の規定による監査委員の勧告があつたときは、当該勧告を受けた議会、長その他の執行機関又は職員は、当該勧告に示された期間内に必要な措置を講ずるとともに、その旨を監査委員に通知しなければならない。
この場合において、監査委員は、当該通知に係る事項を請求人に通知するとともに、これを公表しなければならない。
普通地方公共団体の議会は、第一項の規定による請求があつた後に、当該請求に係る行為又は怠る事実に関する損害賠償又は不当利得返還の請求権その他の権利の放棄に関する議決をしようとするときは、あらかじめ監査委員の意見を聴かなければならない。
第四項の規定による勧告、第五項の規定による監査及び勧告並びに前項の規定による意見についての決定は、監査委員の合議によるものとする。