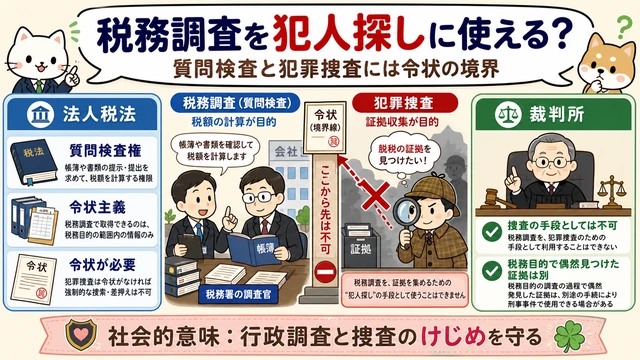
事件名:法人税違反被告事件
裁判所:最高裁判所
判決日:平成16年1月20日
関係法令:
・国税通則法(質問検査権)
・憲法38条(供述拒否権)
論点:
・税務調査(質問検査権)と刑事捜査の関係
・質問調査権の限界と令状主義
・犯罪捜査目的での行政調査の違法性
結論:
・税務調査は刑事捜査目的に使用できず、そのような調査で得た証拠は違法収集証拠となりうる
こんにちは! 今日は、税務署の人が行う「税金のチェック(質問検査)」と、警察などが犯人を見つけるために行う「証拠探し(捜査)」の間に、とっても大事な「境界線」を引いた、2004年(平成16年)の裁判を紹介するよ。 「どっちも調べることなんだから、同じじゃないの?」と思うかもしれないけれど、実は「令状(れいじょう:裁判所の許可証)」が必要かどうかが大きく関わってくる、とっても重要なルールなんだ。
【ストーリー】「ただの税金の調査でしょ?」 vs 「ずるい! 証拠集めに使ってる!」
ちょっと税務署さん! 私の会社にきて「帳簿を見せてください」って言いましたよね。私はてっきり、正しい税金の金額を計算するための、いつもの「税務調査(質問検査)」だと思って協力したんですよ。
ええ、もちろんそうです。法人税法という法律に基づいて、正しく調査を行いましたよ。
嘘をつかないでください! あなたたちは最初から、私を「脱税(だつぜい)」の犯人として捕まえるための証拠を探していたんじゃないですか。本来、犯罪の証拠を探すなら、裁判所から「捜査の令状」をもらってこなきゃいけないルール(令状主義)はずです!
いいえ。私たちは税法のルールに従って質問しただけです。そこで見つかった資料を、後で刑事裁判の証拠として使ったとしても、それは「たまたま見つかったもの」ですから問題ありません。
そんなのズルいです! 「税金の調査ですよ〜」と油断させて、令状なしでこっそり犯罪の証拠を集めるなんて、法律を悪用した「後出しジャンケン」じゃないですか! 裁判所さん、これって許されるんですか?
【解説】裁判所でのバトル:登場!「二つの顔」と「令状の壁」
「二人とも落ち着いて。今回のバトルのポイントは、役所がもっている『チェックする権限』を、警察のような『犯人探し』のために使っていいのか、という一線を決めることなんだ」
裁判所はこの難しい問題を、「目的」という物差しを使って、次のように整理したよ。
1. 「質問検査」は税金のためのもの: 税務署が行う「質問検査権」は、あくまで正しい税金の額を決めるための行政的なチェックなんだ。これは犯罪捜査ではないから、「令状」がなくてもできるという特別な力が認められているよ。
2. 「犯罪捜査」には高い壁がある(令状主義): でも、人を逮捕したり裁判にかけたりするための「犯罪捜査」は、国民の自由を大きく制限するから、必ず裁判官が発行する「令状」という許可証(壁)が必要なんだ。
3. 「ショートカット」の禁止: 裁判所はこう考えたよ。「『質問検査権』を、最初から犯罪の証拠を集める『手段』として使うのはダメだ。もしそれを許しちゃったら、みんなが苦労して守っている『令状の壁』を、役所がヒョイと飛び越えてズル(ショートカット)をすることになってしまうからね!」。
4. 「たまたま」ならOK?: ただし、純粋に税金の計算のために調査をしていて、「たまたま」犯罪の証拠が見つかった場合は、それを後で使うことは禁止されていないよ、というバランスも示したんだ。
【判決】「犯人探し」が目的の調査は、ルール違反(違法)!
最高裁判所(平成16年1月20日)は、次のような答えを出しました。
1. 捜査への流用は禁止! 税法に基づく「質問又は検査の権限」は、犯罪の証拠資料を取得し、保全するなど、犯則事件の調査や捜査の手段として行使することは許されません。
2. 目的が正しければ、証拠として使える! ただし、正しい目的で行われた調査の結果、証拠が見つかり、それが後に刑事事件の証拠として利用されることが想定できたとしても、それだけで直ちに「捜査のために行使された」ことにはなりません。
【判決の言葉】
> 最高裁判所の決定(平成16年1月20日)より 「質問又は検査の権限は、犯罪の証拠資料を取得収集し、保全するためなど、犯則事件の調査あるいは捜査のための手段として行使することは許されない……。しかしながら、……取得収集される証拠資料が後に犯則事件の証拠として利用されることが想定できたとしても、そのことによって直ちに、上記質問又は検査の権限が犯則事件の調査あるいは捜査のための手段として行使されたことにはならない。」
【追記】判決の後、日本はどう変わったの?
この判決は、日本の行政と警察・検察の仕事のやり方をピリッと引き締めることになったよ。
– 「隠れ捜査」への厳しいチェック: 役所が「行政調査」という看板を掲げながら、実は裏で令状なしの捜査をするようなことが厳しく制限されるようになったんだ。これにより、私たちのプライバシーや自由が、不当な「ズル」から守られるようになったんだよ。
– 実務上の明確なルール(国税通則法): この判決の考え方は、後の法律(国税通則法74条の8)にもハッキリと書き込まれた。「この権限は、犯罪捜査のために認められたものと解してはならない」という一文が、役所の暴走を防ぐ守り神になったんだね。
– 「誠実な調査」が求められる社会へ: 税務署も「これはあくまで税金のための調査ですよ」という目的を、より誠実に、明確に持って仕事をするようになった。おかげで、行政への信頼と、正しい捜査のルールの両方が守られるようになったんだよ。
まとめ
– 役所の「税務調査(質問検査)」は、令状なしでできる強い力。
– でも、それを「犯人探しの手段(捜査)」として使うのは、法律違反!
– 「令状の壁」をズルして飛び越えることは、どんなに偉い役所でも許されない。
– この判決のおかげで、「役所のチェック」と「警察の捜査」のケジメがしっかりついたんだね!
「目的が違えば、ルールも違う」。たとえ悪い人を捕まえるためでも、手続きを無視した「ズル」は認めないという、法治主義の厳しさを教えてくれた判例だったんだよ。